Consórcios
Consórcio de moto: como funciona e quanto custa a parcela
Por Reinaldo Masullo · Publicado em
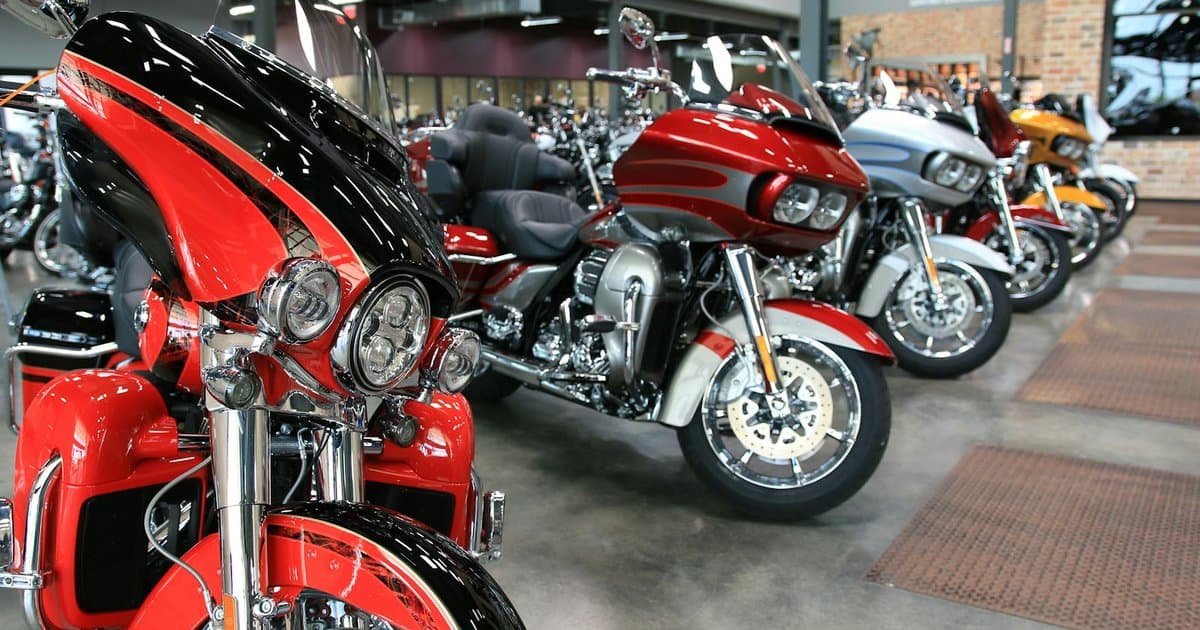
O consórcio de moto funciona como uma poupança em grupo: várias pessoas se reúnem em um grupo administrado por uma administradora autorizada pelo Banco Central, pagam parcelas mensais ao longo de um prazo determinado, e todo mês uma ou mais pessoas do grupo são contempladas — por sorteio ou por lance — recebendo uma carta de crédito para comprar a moto à vista, em qualquer marca e concessionária. Diferente do financiamento, não há incidência de juros: você paga apenas a taxa de administração cobrada pela administradora, o que costuma deixar a parcela mensal mais baixa para o mesmo valor de crédito.
Como funciona o consórcio de moto na prática
O consórcio é regulamentado pelo Banco Central do Brasil, sob a Lei nº 11.795/2008 (Sistema de Consórcios). Ao contratar, você escolhe o valor da carta de crédito — não precisa decidir a marca ou o modelo da moto no momento da adesão, já que a escolha só é feita depois da contemplação, quando o crédito já está disponível. O grupo é formado por participantes com o mesmo objetivo (comprar uma moto) e prazo, e as parcelas mensais de todos formam o fundo comum que financia as cartas de crédito entregues aos contemplados a cada mês.
Como é calculada a parcela do consórcio de moto
A parcela mensal é o resultado da divisão do valor da carta de crédito pelo número de meses do plano, somada à taxa de administração (também diluída ao longo do prazo) e ao fundo de reserva, quando previsto no regulamento do grupo. Muitos planos de consórcio de moto oferecem parcelas reduzidas em até 50% durante uma parte do contrato, o que ajuda a encaixar o compromisso no orçamento nos primeiros meses. O valor exato varia conforme a administradora, o prazo escolhido e o valor da carta — por isso a simulação com dados reais costuma revelar diferenças relevantes entre uma opção e outra.
Contemplação: sorteio e lance
Todo mês, ao menos um participante do grupo é contemplado de duas formas possíveis: por sorteio, no qual todos os participantes em dia com as parcelas concorrem automaticamente; ou por lance, quando o participante oferece antecipar parte do saldo devedor para aumentar as chances de ser contemplado antes do sorteio. Existe também o lance embutido, que usa parte do próprio valor da carta de crédito como lance, sem precisar desembolsar dinheiro extra do bolso — uma alternativa para quem quer se antecipar na fila sem comprometer o orçamento mensal.
Publicidade
Planejamento Patrimonial Revla
Organize e proteja seu patrimônio
Estratégias combinando consórcio, seguro e sucessão para proteger o que você constrói.
Consórcio de moto ou financiamento: qual compensa mais
A diferença central é o custo: o financiamento cobra juros sobre o valor financiado, o que costuma encarecer bastante o valor total pago ao final do contrato, enquanto o consórcio cobra apenas a taxa de administração, sem juros. Em compensação, no financiamento você sai com a moto imediatamente, enquanto no consórcio a entrega da carta de crédito depende da contemplação — por sorteio ou lance. Por isso, o consórcio costuma ser mais indicado para quem já planeja a compra com alguma antecedência e quer pagar menos ao final, enquanto o financiamento atende quem precisa da moto de forma imediata e está disposto a pagar juros por essa rapidez.
Posso usar a carta de crédito em qualquer marca de moto?
Sim. A carta de crédito do consórcio de moto não é vinculada a uma marca ou concessionária específica — você pode usá-la para comprar uma moto 0km de qualquer marca, incluindo Honda, Yamaha, BMW Motorrad, Royal Enfield, Suzuki, Kawasaki, Harley-Davidson, Dafra ou Shineray, entre outras, ou até uma moto seminova, conforme as regras do regulamento do grupo. Essa flexibilidade é uma vantagem de quem ainda não decidiu o modelo exato: dá pra contratar o consórcio pelo valor da carta e só definir a marca depois de contemplado.
Vantagens do consórcio de moto
- Sem juros: você paga apenas a taxa de administração, sem incidência de juros como no financiamento.
- Parcelas reduzidas em até 50% durante parte do plano, conforme o grupo escolhido.
- Lance embutido: possibilidade de usar parte da própria carta de crédito como lance para antecipar a contemplação.
- Flexibilidade de marca e modelo: a escolha da moto só é feita após a contemplação.
- Sem análise de crédito tradicional para participar do grupo, diferente do financiamento bancário.
Como contratar o consórcio de moto com a Revla
A Revla é uma corretora parceira da Ademicon, uma das maiores administradoras de consórcio do país, regulamentada pelo Banco Central, e ajuda a comparar as opções de grupo, prazo e valor de carta disponíveis para encontrar a condição mais vantajosa para o seu perfil. O acompanhamento vai da simulação inicial até a contemplação, com atendimento presencial em São Paulo (Avenida Paulista) e consultoria remota para todo o Brasil. Veja mais detalhes na página de consórcio de moto da Revla, no catálogo completo de consórcios ou simule sem compromisso com Reinaldo Masullo.
Publicidade
Consórcios Revla
Carta de crédito sem juros, a partir de R$ 40.000
Imóveis, veículos, motos, máquinas e mais — sem juros, só taxa de administração. Simulação gratuita.